Личный бюджет — это простой способ понять, сколько денег приходит, куда они уходят и что можно изменить без резких ограничений. Он помогает не жить от зарплаты до зарплаты, заранее готовиться к обязательным платежам, откладывать деньги и спокойнее относиться к непредвиденным расходам.
Вести бюджет не значит запрещать себе все приятное. Главная задача — не экономить любой ценой, а видеть реальную картину: какие траты обязательны, какие можно сократить, сколько денег уходит незаметно и какую сумму реально откладывать каждый месяц.
Что такое личный бюджет
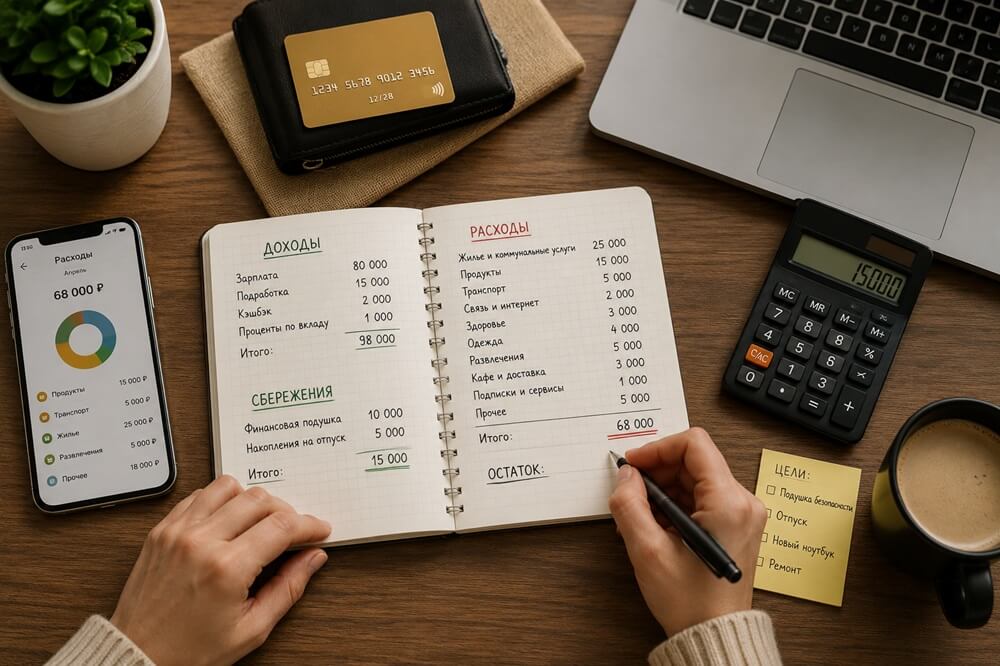
Личный бюджет — это план доходов и расходов на определенный период. Чаще всего его ведут на месяц, потому что большинство доходов и платежей привязаны именно к месячному циклу: зарплата, аренда, коммунальные услуги, кредиты, подписки, связь, продукты.
В бюджет входят:
- доходы — зарплата, подработки, выплаты, проценты по вкладам, доход от аренды и другие поступления;
- обязательные расходы — жилье, продукты, транспорт, коммунальные платежи, связь, кредиты, лечение;
- переменные расходы — кафе, развлечения, одежда, подарки, бытовые покупки;
- сбережения — деньги на финансовую подушку, крупные цели и будущие расходы;
- долги и обязательства — кредиты, рассрочки, займы, платежи по карте.
Хороший бюджет показывает не только то, сколько денег уже потрачено, но и то, что будет дальше: какие платежи ожидаются, сколько можно потратить до конца месяца и какую сумму стоит отложить.
Зачем вести личный бюджет
Без бюджета деньги часто расходятся незаметно. Кажется, что крупных покупок не было, но к концу месяца на счете остается меньше, чем ожидалось. Причина обычно в мелких и регулярных тратах: доставке еды, такси, подписках, спонтанных покупках, комиссиях, лишних платежах.
Бюджет помогает:
- понять, на что реально уходят деньги;
- увидеть лишние и повторяющиеся расходы;
- заранее планировать обязательные платежи;
- не забывать о налогах, кредитах и коммунальных услугах;
- откладывать деньги регулярно, а не по остаточному принципу;
- быстрее закрывать долги;
- создавать финансовую подушку;
- принимать решения спокойнее, а не в последний момент.
Даже если доход небольшой или нестабильный, бюджет все равно полезен. Чем меньше свободных денег, тем важнее понимать, какие расходы обязательны, а какие можно перенести или сократить.
С чего начать ведение бюджета
Начинать лучше с простой системы. Не нужно сразу строить сложные таблицы, считать каждую копейку и выбирать идеальный метод. Для первого месяца достаточно трех шагов: записать доходы, зафиксировать расходы и посмотреть, что получилось.
Шаг 1. Посчитайте все доходы
Сначала нужно понять, сколько денег приходит в месяц. Учитывайте не только зарплату, но и другие поступления:
- подработки;
- премии;
- социальные выплаты;
- проценты по вкладам и накопительным счетам;
- доход от аренды;
- возвраты, кешбэк, переводы;
- нерегулярные поступления.
Если доход нестабильный, лучше считать не самый удачный месяц, а среднее значение за последние 3–6 месяцев. Так бюджет будет реалистичнее.
Шаг 2. Запишите обязательные расходы
Обязательные расходы — это платежи, без которых сложно обойтись. Обычно к ним относятся:
- аренда или ипотека;
- коммунальные услуги;
- продукты;
- транспорт;
- мобильная связь и интернет;
- лекарства и лечение;
- кредиты и рассрочки;
- детские расходы;
- налоги и другие обязательные платежи.
Эти суммы лучше вычесть из дохода сразу. Так будет понятно, сколько денег остается на переменные расходы, сбережения и личные желания.
Шаг 3. Разделите расходы по категориям
Категории помогают увидеть, где именно уходят деньги. Не стоит делать их слишком много: если список будет сложным, бюджет быстро надоест вести.
Для начала достаточно таких категорий:
- продукты;
- жилье и коммунальные платежи;
- транспорт;
- связь и интернет;
- здоровье;
- одежда и бытовые покупки;
- кафе и доставка;
- развлечения;
- подписки и сервисы;
- кредиты;
- подарки;
- сбережения.
Через месяц станет видно, какие категории действительно нужны, а какие можно объединить.
Шаг 4. Определите сумму для сбережений
Распространенная ошибка — откладывать только то, что осталось в конце месяца. Обычно остается меньше, чем планировалось, потому что деньги постепенно уходят на текущие траты.
Лучше выбрать сумму заранее и откладывать ее сразу после получения дохода. Это может быть 5%, 10% или 20% — важна не идеальная цифра, а регулярность.
Если сейчас откладывать сложно, можно начать с небольшой суммы. Даже 1 000–3 000 рублей в месяц формируют привычку и создают первый резерв.
Шаг 5. Оставьте деньги на свободные траты
Бюджет не должен быть слишком жестким. Если расписать все деньги до рубля и не оставить ничего на личные желания, система быстро начнет раздражать.
Лучше заранее выделить сумму на свободные траты: кафе, развлечения, небольшие покупки, подарки, хобби. Тогда не будет ощущения, что бюджет — это запрет на нормальную жизнь.
Простые методы ведения бюджета
Существует много способов планировать личные финансы. Не обязательно выбирать самый сложный. Главное, чтобы метод подходил именно вам и его было легко соблюдать.
Метод 50/30/20
Один из самых известных методов — разделить доход на три части:
- 50% — обязательные расходы;
- 30% — желания и необязательные траты;
- 20% — сбережения и погашение долгов.
Например, если доход составляет 100 000 рублей, схема будет выглядеть так:
50 000 рублей — жилье, продукты, транспорт, коммунальные услуги, связь;
30 000 рублей — кафе, одежда, развлечения, покупки для себя;
20 000 рублей — финансовая подушка, вклад, накопительный счет или досрочное погашение долга.
Это не жесткое правило, а ориентир. Если обязательные расходы занимают не 50%, а 70%, сначала стоит просто зафиксировать ситуацию и постепенно искать возможности для снижения нагрузки.
Метод конвертов
Метод конвертов подходит тем, кому сложно контролировать расходы по карте. Суть простая: деньги заранее распределяются по категориям.
Раньше для этого использовали наличные конверты. Сейчас можно использовать отдельные счета, карты, накопительные счета или категории в банковском приложении.
Например:
- продукты — 25 000 рублей;
- транспорт — 8 000 рублей;
- кафе и доставка — 10 000 рублей;
- развлечения — 7 000 рублей;
- сбережения — 15 000 рублей.
Когда деньги в категории заканчиваются, новые траты лучше не делать или переносить их на следующий месяц.
Нулевой бюджет
При нулевом бюджете каждому рублю заранее назначается задача. Доход полностью распределяется между расходами, сбережениями, долгами и целями.
Это не значит, что нужно потратить все деньги. Сбережения тоже считаются задачей. Например:
- часть денег — на обязательные расходы;
- часть — на продукты;
- часть — на финансовую подушку;
- часть — на отпуск;
- часть — на досрочное погашение кредита;
- часть — на свободные траты.
В конце планирования не должно оставаться «ничейных» денег. Такой метод помогает тем, у кого деньги быстро расходятся без конкретной цели.
Как учитывать расходы
Есть несколько удобных способов вести учет. Можно выбрать любой.
Банковское приложение
Многие банки автоматически распределяют расходы по категориям. Это удобно, если большинство покупок оплачивается картой. Минус в том, что приложение может ошибаться в категориях, а наличные расходы придется добавлять отдельно.
Таблица
Таблица удобна тем, что ее можно настроить под себя. В ней легко видеть доходы, расходы, остаток, динамику по месяцам и сумму сбережений.
Для начала достаточно простых колонок:
- дата;
- категория;
- сумма;
- комментарий;
- способ оплаты.
Приложение для учета бюджета
Специальные приложения помогают быстро записывать расходы, строить графики и устанавливать лимиты. Это удобно, если хочется видеть статистику и не делать все вручную.
Главное — не тратить слишком много времени на сам учет. Если приложение сложное, его быстро забросят.
Блокнот или заметки
Самый простой вариант — записывать траты в заметках телефона или обычном блокноте. Это подходит для начала, когда нужно просто понять свои расходы без сложной системы.
Какие расходы стоит проверить в первую очередь
Не все расходы одинаково влияют на бюджет. Иногда достаточно пересмотреть несколько категорий, чтобы освободить заметную сумму.
Подписки
Проверьте платные сервисы, которыми почти не пользуетесь. Это могут быть онлайн-кинотеатры, музыка, облачные хранилища, приложения, платные рассылки, игры, дополнительные опции банка.
Одна подписка может казаться мелочью, но несколько подписок за год превращаются в ощутимую сумму.
Кафе и доставка
Еда вне дома часто становится одной из самых незаметных категорий. Полностью отказываться не обязательно, но полезно установить лимит на месяц.
Импульсивные покупки
Сюда относятся покупки «по настроению»: одежда, техника, товары для дома, косметика, мелочи на маркетплейсах. Помогает правило паузы: отложить покупку на 24–48 часов и вернуться к ней позже.
Комиссии и платные услуги
Стоит проверить комиссии за переводы, снятие наличных, обслуживание карты, SMS-уведомления, страховки, дополнительные банковские услуги. Иногда деньги уходят не на покупки, а на условия, о которых человек давно забыл.
Кредиты и рассрочки
Если значительная часть дохода уходит на долги, бюджет становится напряженным. В такой ситуации важно не брать новые обязательства и составить план погашения старых.
Как планировать бюджет на месяц
Удобнее всего планировать бюджет сразу после получения основного дохода.
Сначала отложите деньги на обязательные платежи: жилье, коммунальные услуги, кредиты, связь, транспорт, продукты. Затем выделите сумму на сбережения. После этого распределите оставшиеся деньги по переменным категориям.
Простой порядок может быть таким:
- доход за месяц;
- минус обязательные платежи;
- минус сбережения;
- минус долги и кредиты;
- остаток на переменные и свободные расходы.
В течение месяца бюджет можно корректировать. Если выросли расходы на здоровье или срочный ремонт, временно можно сократить развлечения или покупки, которые не являются обязательными.
Что делать, если бюджет не сходится
Иногда после подсчета оказывается, что расходы равны доходам или даже превышают их. Это неприятно, но именно для этого бюджет и нужен: он показывает проблему до того, как она станет долгом.
В такой ситуации стоит:
- отделить обязательные расходы от необязательных;
- временно сократить спонтанные покупки;
- проверить подписки и комиссии;
- пересмотреть расходы на кафе, доставку, такси;
- не брать новые рассрочки;
- составить план погашения долгов;
- искать варианты увеличения дохода.
Не всегда проблему можно решить только экономией. Если обязательные расходы слишком высокие, а доход давно не растет, стоит рассматривать не только сокращение трат, но и увеличение дохода: подработку, смену работы, повышение квалификации, продажу ненужных вещей, пересмотр условий аренды или кредита.
Финансовая подушка в личном бюджете
Финансовая подушка — это запас денег на непредвиденные ситуации. Ее лучше хранить отдельно от повседневных денег: на накопительном счете, вкладе с возможностью снятия или отдельной карте.
Минимальная цель — накопить хотя бы сумму на один месяц обязательных расходов. Затем можно постепенно увеличивать резерв до 3–6 месяцев.
Подушка нужна не только при потере работы. Она помогает спокойно пережить срочные траты: лечение, ремонт, переезд, поломку техники, помощь близким.
Частые ошибки при ведении бюджета
Слишком сложная система
Если бюджет требует много времени каждый день, его сложно вести долго. Лучше начать с простого учета и постепенно добавлять детали.
Нереалистичные ограничения
Нельзя резко обнулить все расходы на отдых, кафе и личные покупки. Такой бюджет продержится недолго. Лучше сокращать траты постепенно.
Отсутствие категории для непредвиденных расходов
Каждый месяц появляются траты, которых не было в плане: лекарства, подарки, ремонт, документы, поездки. Для них лучше заранее выделять небольшую сумму.
Учет только крупных покупок
Мелкие расходы тоже важны. Именно они часто незаметно забирают значительную часть бюджета.
Откладывание по остаточному принципу
Если ждать конца месяца, свободных денег может не остаться. Сбережения лучше делать сразу после получения дохода.
Как понять, что бюджет работает
Бюджет работает, если вы понимаете, сколько денег можно потратить до конца месяца, не забываете об обязательных платежах и регулярно откладываете хотя бы небольшую сумму.
Хорошие признаки:
- стало меньше тревоги из-за денег;
- понятно, куда уходит доход;
- появился резерв;
- уменьшились спонтанные покупки;
- долги не растут;
- крупные расходы планируются заранее;
- в конце месяца не приходится постоянно занимать.
Бюджет не обязан быть идеальным. Он должен помогать, а не превращаться в дополнительный источник стресса.
Частые вопросы
Итоги
Личный бюджет помогает управлять деньгами осознанно: видеть доходы и расходы, планировать обязательные платежи, откладывать деньги и избегать лишних долгов.
Начать можно с простого учета за один месяц. Посчитайте доходы, разделите расходы по категориям, определите сумму для сбережений и проверьте, какие траты можно сократить без сильного дискомфорта.
Главное — не стремиться к идеальной системе с первого дня. Бюджет должен быть понятным, реалистичным и удобным. Тогда он станет не ограничением, а инструментом, который помогает спокойнее распоряжаться деньгами.